Nye låneregler 2026: Det ændres for dig, når du låner fra 20. november
Af redaktionen på tjekbanker.dk · Opdateret 9. november 2026 · Faktatjekket mod Retsinformation, EUR-Lex, Finanstilsynet og Forbrugerombudsmanden
Advarsel! Det koster penge at låne penge
Den 20. november 2026 træder en række nye låneregler i kraft i Danmark. De kommer fra EU's reviderede forbrugerkreditdirektiv (direktiv (EU) 2023/2225 af 18. oktober 2023), som Folketinget har gennemført med lov nr. 1322 af 20. november 2025. Loven ændrer blandt andet kreditaftaleloven, markedsføringsloven og lov om forbrugslånsvirksomheder, der samtidig skifter navn til "lov om forbrugslånsvirksomheder og registrering af kreditformidlere". (Lov nr. 1322 af 20/11/2025, § 6, stk. 1)
For dig som forbruger betyder det især fire ting: Lånereklamer skal advare dig om, at det koster penge at låne. Reklamer må ikke længere fremhæve, hvor nemt eller hurtigt du kan få et lån. Långiveren skal vurdere din økonomi grundigt, før du får et lån – og du får nye rettigheder, hvis vurderingen sker automatisk. Og flere "køb nu, betal senere"-løsninger bliver omfattet af reglerne for forbrugslån.
Herunder gennemgår vi, hvad der konkret ændres, hvad det betyder for dig, og hvad du selv bør tjekke, før du låner.
Kort fortalt: De vigtigste ændringer
- Ny advarsel i al lånereklame: Markedsføring af forbrugerkredit (bortset fra boligkredit) skal indeholde en klar og tydelig advarsel. Ordlyden er "Advarsel! Det koster penge at låne penge" eller en tilsvarende ordlyd (markedsføringslovens nye § 18, stk. 1).
- Forbud mod at fremhæve, hvor nemt eller hurtigt man kan låne: Det følger af markedsføringslovens nye § 11 d, nr. 4. Den nye § 11 c kræver desuden, at kreditreklame er rimelig, entydig og ikke vildledende.
- Skærpet kreditværdighedsvurdering: Kreditaftalelovens § 7 c er nyaffattet. Långiveren skal lave en grundig vurdering i din interesse, og ved automatisk vurdering har du ret til menneskelig indgriben.
- "Køb nu, betal senere" strammes: Grænsen for rente- og omkostningsfri henstand uden for lovens regler sænkes fra 90 til 50 dage – og for store netbutikker til 14 dage.
- Uændret: Forbuddet mod at markedsføre lån fra forbrugslånsvirksomheder, der udbyder kredit med ÅOP på 25 % eller derover, gælder fortsat. Det samme gør loftet på 35 % ÅOP for indgåelse af lån og loftet over de samlede omkostninger på 100 % af kreditbeløbet.
Baggrund: Hvorfor kommer der nye låneregler?
EU vedtog den 18. oktober 2023 et nyt forbrugerkreditdirektiv, (EU) 2023/2225, der erstatter direktivet fra 2008 (2008/48/EF). Formålet er bedre forbrugerbeskyttelse, i en tid hvor lån i høj grad tages digitalt, hurtigt og via nye produkter som "køb nu, betal senere". Medlemslandene skulle have gennemført direktivet senest 20. november 2025 og skal anvende reglerne fra 20. november 2026 (EUR-Lex: resumé af direktiv 2023/2225). Danmark har gennemført direktivet ved lov nr. 1322 af 20. november 2025 (lovforslag L 19, folketingsåret 2025-26).
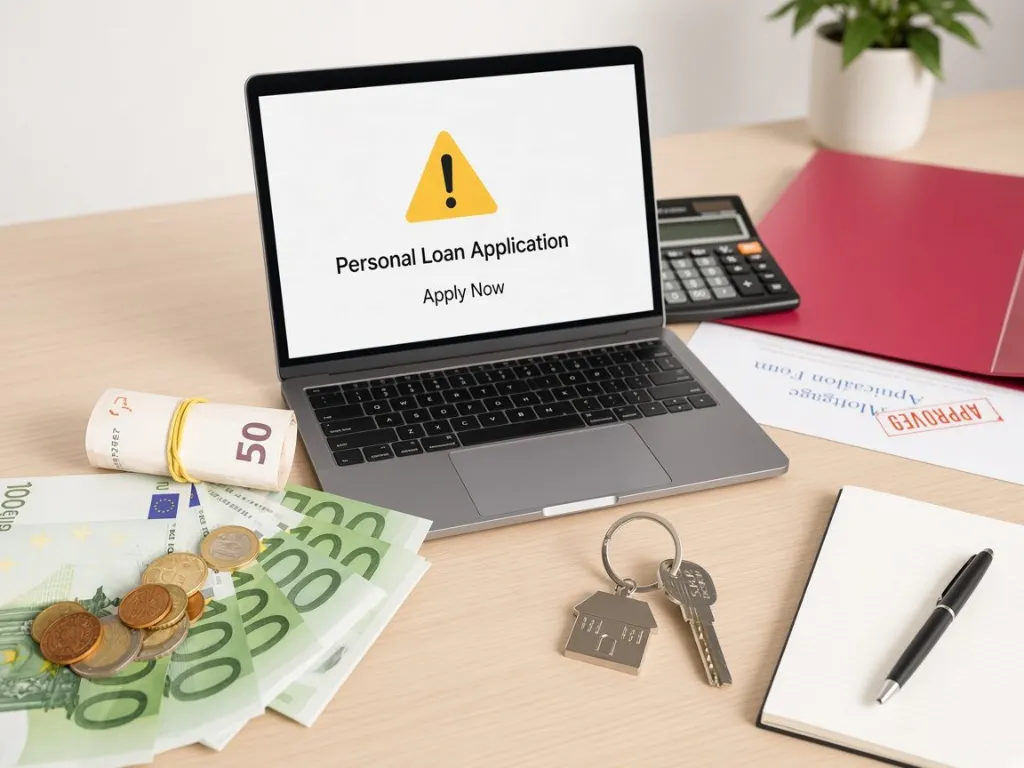
1. Advarslen "Det koster penge at låne penge"
Fra 20. november 2026 skal markedsføring af kreditaftaler til forbrugere indeholde en klar og tydelig advarsel om, at der er omkostninger forbundet med at låne. Det fremgår af markedsføringslovens nye § 18, stk. 1: "Ordlyden »Advarsel! Det koster penge at låne penge« eller tilsvarende ordlyd skal anvendes." (Lov nr. 1322/2025, § 2, nr. 4)
Hvornår gælder advarslen?
Ifølge Forbrugerombudsmandens udkast til ny vejledning om markedsføring af forbrugerkredit gælder kravet:
- for al kreditmarkedsføring, også når der ikke nævnes renter eller priser
- også for rente- og omkostningsfrie kreditter
- ikke for boligkredit, som er omfattet af markedsføringslovens § 19 og har egne oplysningskrav.
Advarslen skal være tydelig i forhold til den øvrige tekst i markedsføringen.
Må der stå noget andet?
En tilsvarende formulering er tilladt, men adgangen er snæver: Den skal være lige så kort og præcis og indeholde både et advarselselement og et omkostningselement. Forbrugerombudsmanden nævner fx, at "Det koster penge at låne penge." uden "Advarsel!" ikke er nok, og at "Advarsel! Det kan medføre omkostninger at låne penge." heller ikke er tilstrækkeligt, fordi omkostningen fremstilles som en mulighed. Forbrugerombudsmanden anbefaler at bruge lovens tekst eller ligge meget tæt op ad den.
Hvad betyder det for dig? Ser du en lånereklame efter 20. november uden en tydelig advarsel, er det et faresignal. Du kan anmelde markedsføring, du mener er ulovlig, til Forbrugerombudsmanden.
2. Forbud mod "lån på 30 sekunder" og "RKI-registrering ingen hindring"
Med de nye §§ 11 c og 11 d i markedsføringsloven indføres et skærpet forbud mod vildledende kreditmarkedsføring. § 11 c kræver, at kreditreklame er rimelig, entydig og ikke vildledende og ikke giver forkerte forventninger om, hvor tilgængelig kreditten er, eller hvad den koster. Efter § 11 d må markedsføring af kredit ikke:
- tilskynde dig til at låne ved at antyde, at et lån vil forbedre din økonomiske situation
- oplyse, at eksisterende lån eller registreringer i databaser (fx RKI) har meget lidt eller ingen betydning for vurderingen af din ansøgning
- fejlagtigt antyde, at lån giver flere penge, kan erstatte opsparing eller kan øge din levestandard
- fremhæve, hvor nemt eller hurtigt man kan få kredit.
Forbrugerombudsmanden nævner i sit udkast til vejledning "Lån penge på 30 sekunder – gratis og nemt" og "Lån op til 15.000 kr. Ansøg på kun 1 minut" som eksempler på ulovlige udsagn efter nr. 4 og "RKI-registrering ingen hindring" som eksempel efter nr. 2. Et udsagn som "Hos os kan alle få lån – her afviser vi ingen!" nævnes som vildledende efter § 11 c.
Formålet er at undgå, at man låner på impuls. Hvis du står i en akut situation, så læs vores guide til lån penge akut og overvej alternativer, før du låner. Har du betalingsanmærkninger, kan du læse mere om lån trods RKI.
3. Grundigere kreditværdighedsvurdering
Kreditaftalelovens § 7 c er nyaffattet. Långiveren skal foretage en grundig vurdering af din kreditværdighed, før aftalen indgås, og vurderingen skal ske i din interesse for at forhindre uansvarlig udlånspraksis og overdreven gældsætning. Långiveren må kun give dig lånet, hvis vurderingen viser, at du sandsynligvis kan overholde aftalen (§ 7 c, stk. 7).
Hvad indgår i vurderingen af din kreditværdighed?
Vurderingen skal bygge på relevante og korrekte oplysninger om din indkomst, dine udgifter og andre økonomiske forhold, som er nødvendige og står i et rimeligt forhold til lånets art, løbetid, værdi og risici for dig. Oplysningerne kan fx være dokumentation for indkomst, oplysninger om formue og gæld eller andre økonomiske forpligtelser (§ 7 c, stk. 3). Formålet er at vurdere, om du kan betale lånet tilbage og stadig have et rimeligt rådighedsbeløb, når de faste udgifter er betalt. Ifølge lovteksten:
- må vurderingen ikke bygge på særlige kategorier af personoplysninger efter databeskyttelsesforordningens artikel 9, stk. 1 (fx helbred, etnisk oprindelse, religion eller seksuel orientering)
- anses sociale netværk ikke som en ekstern kilde (§ 7 c, stk. 3)
- skal oplysningerne kontrolleres på passende vis, hvor det er nødvendigt (§ 7 c, stk. 4).
Søger I om lånet sammen, skal vurderingen bygge på jeres fælles evne til at betale tilbage (§ 7 c, stk. 6).
Reglerne her gælder forbrugslån og anden forbrugerkredit. Lån til køb af bolig – realkreditlån og banklån med pant i boligen – har egne regler om bl.a. udbetaling, belåningsgrad og afdrag, se FAQ'en om boliglån nedenfor.
Ret til menneskelig indgriben ved automatiske afgørelser
Bruger långiveren automatisk behandling af personoplysninger i vurderingen, har du ret til at anmode om og få menneskelig indgriben. Det er især relevant, hvis du søger et online lån og får afslag efter en automatisk vurdering. Retten omfatter (§ 7 c, stk. 9):
- at få en tydelig og forståelig forklaring på vurderingen, herunder logikken og risiciene ved den automatiske behandling
- at give udtryk for dit synspunkt over for långiveren
- at anmode om en gennemgang af vurderingen og afgørelsen.
Får du afslag, skal långiveren straks give dig besked og, hvis det er relevant, henvise dig til gældsrådgivning. Byggede vurderingen på automatisk databehandling, skal du samtidig have besked om det og om din ret til menneskelig vurdering (§ 7 c, stk. 11). Afslås du på grundlag af en søgning i en database, skal du gratis have oplysninger om resultatet og om databasen (§ 7 h, stk. 5).
Hvad betyder det for dig? Du kan blive bedt om dokumentation, fx lønsedler eller budgetoplysninger. Det kan tage lidt længere tid, men beskytter dig mod at låne mere, end du kan betale tilbage. Brug vores låneberegner til at regne på, hvad du selv kan bære.
Finanstilsynet og Forbrugerombudsmanden offentliggjorde den 25. november 2025 en ny fælles vejledning om kreditværdighedsvurdering. Ifølge Finanstilsynet tydeliggør den, at kreditgiveren har et skøn til at vurdere, hvilke oplysninger der skal indhentes, og at forbrugerens fremtidige indtjening og lokalkendskab kan indgå, når grundlaget er tilstrækkeligt sikkert. (Finanstilsynet, 25. november 2025)
4. "Køb nu, betal senere" bliver omfattet af reglerne
Indtil nu har en butik kunnet lade dig betale op til 90 dage efter levering uden renter eller gebyrer, uden at det krævede tilladelse. Fra 20. november 2026 sænkes grænsen til 50 dage. For netbutikker, der ikke er mikro-, små eller mellemstore virksomheder, gælder undtagelsen kun, hvis der ikke er en tredjemand involveret, og hvis betalingen skal ske inden for 14 dage (kreditaftalelovens § 3, stk. 2, som affattet ved lov nr. 1322/2025). Ifølge Finanstilsynet vil ordninger med mere end 50 dages betalingsfrist som udgangspunkt kræve tilladelse som forbrugslånsvirksomhed. (Finanstilsynet, 1. juli 2026)
Ifølge Finanstilsynet kan virksomheder, der har søgt om tilladelse senest 20. november 2026, fortsætte, indtil Finanstilsynet har truffet afgørelse.
Hvad betyder det for dig? Flere afbetalings- og udskudte betalingsløsninger bliver omfattet af samme regler som almindelige forbrugslån, herunder kreditværdighedsvurdering. Læs mere om forbrugslån og rentefrit lån.
5. Det gælder fortsat: ÅOP-lofter og standardoplysninger
Nogle regler er ikke nye, men er fortsat vigtige (Forbrugerombudsmanden: Kreditomkostningsloft):
- Markedsføringsforbud ved ÅOP på 25 % eller derover: Markedsføringslovens § 11 a forbyder markedsføring af kreditaftaler til forbrugere, hvis forbrugslånsvirksomheden udbyder kredit med en ÅOP på 25 % eller derover. Forbuddet gælder også låneplatforme og influencere. Lov nr. 1322/2025 ændrer ikke grænsen.
- ÅOP-loft på 35 %: Der må ikke indgås kreditaftaler med forbrugere med en ÅOP over 35 % (lov om forbrugslånsvirksomheder § 11 a).
- Omkostningsloft på 100 %: Et låns samlede omkostninger må ikke overstige 100 % af det samlede kreditbeløb (lov om forbrugslånsvirksomheder § 11 b).
- Repræsentativt eksempel: Nævner en reklame en rentesats eller tal for omkostningerne, fx "7 % i rente", "299 kr. pr. måned" eller "0 kr. i gebyr", skal den i et repræsentativt eksempel vise debitorrenten (fast eller variabel), det samlede kreditbeløb, ÅOP, løbetid, det samlede beløb, du skal betale, og ydelsernes størrelse. Det følger af markedsføringslovens § 18, stk. 2, der tidligere var stk. 1. Et lånebeløb alene, fx "Lån op til 50.000 kr.", udløser ikke kravet.
- Nyt: I særlige og begrundede tilfælde, hvor et elektronisk medie ikke giver plads til at vise oplysningerne klart, må kontantprisen og det samlede beløb (§ 18, stk. 2, nr. 5 og 6) gøres tilgængelige via klik, scroll eller swipe (§ 18, stk. 5). De øvrige oplysninger skal stadig stå direkte i reklamen.
Forstå tallene bedre i vores guide til ÅOP og artiklen hvad koster det at låne.
Tidslinje
| Dato | Hvad sker der |
|---|---|
| 18. oktober 2023 | EU vedtager forbrugerkreditdirektiv (EU) 2023/2225 |
| 20. november 2025 | Lov nr. 1322 gennemfører direktivet i dansk ret |
| 25. november 2025 | Finanstilsynet og Forbrugerombudsmanden offentliggør ny fælles vejledning om kreditværdighedsvurdering |
| 1. juli 2026 | Finanstilsynet varsler tilladelseskrav for flere virksomheder |
| 10. september 2026 | Forbrugerombudsmanden sender ny vejledning om markedsføring af forbrugerkredit i høring (frist 8. oktober 2026) |
| 20. november 2026 | De nye regler træder i kraft |
Tjekliste: Sådan låner du klogt efter de nye regler
- Kig efter advarslen – mangler den i en lånereklame, så vær ekstra kritisk.
- Vær skeptisk over for løfter om hurtige eller nemme lån – de må ikke længere bruges i reklamer.
- Sammenlign ÅOP, ikke kun renten eller den månedlige ydelse.
- Læs det repræsentative eksempel og find det samlede tilbagebetalingsbeløb.
- Hav dokumentation klar – lønsedler, budget og oversigt over anden gæld.
- Bed om en forklaring og en menneskelig vurdering, hvis du får afslag ved en automatisk vurdering.
- Vær varsom med "køb nu, betal senere" – det er også gæld.
- Overvej at samle eller omlægge dyr gæld – se samlelån og omlægning af lån.
- Sammenlign flere udbydere – se vores oversigt over lån og banker.
Ofte stillede spørgsmål
Hvornår træder de nye låneregler i kraft?
Den 20. november 2026. Reglerne gennemfører EU's reviderede forbrugerkreditdirektiv (EU) 2023/2225 og blev vedtaget med lov nr. 1322 af 20. november 2025.
Hvad betyder "Advarsel! Det koster penge at låne penge"?
Det er den advarsel, som markedsføring af forbrugerkredit skal indeholde fra 20. november 2026, jf. markedsføringslovens § 18, stk. 1. En tilsvarende formulering er tilladt, hvis den er lige så kort og præcis og både advarer og nævner omkostningen.
Gælder advarslen også for boliglån, når du vil købe bolig?
Nej. Boligkredit – fx realkreditlån og banklån med pant i fast ejendom – er omfattet af markedsføringslovens § 19 og dermed ikke af advarselskravet i § 18, stk. 1. Boliglån har deres egne regler: Et realkreditlån til en ejerbolig kan højst udgøre 80 % af boligens værdi (belåningsgrad, realkreditlovens § 5), og långiveren skal som udgangspunkt sikre, at du selv betaler en passende udbetaling (bekendtgørelse om god skik for boligkredit, § 19, stk. 3). Finanstilsynet har i sin vejledning angivet 5 % af købesummen som udgangspunkt for en passende udbetaling.
Bliver det sværere at få et lån?
Långiveren skal lave en grundig kreditværdighedsvurdering i din interesse, så du kan blive bedt om dokumentation. Om du får lån, afhænger fortsat af din økonomi: Långiveren ser på din indkomst, dine udgifter og din øvrige gæld og må kun give dig lånet, hvis du sandsynligvis kan betale det tilbage (kreditaftalelovens § 7 c, stk. 3 og 7).
Ændres ÅOP-loftet?
Nej. Forbuddet mod at markedsføre lån fra udbydere med en ÅOP på 25 % eller derover (markedsføringslovens § 11 a) gælder fortsat. Det samme gælder loftet på 35 % ÅOP og omkostningsloftet på 100 % af kreditbeløbet i lov om forbrugslånsvirksomheder.
Hvad sker der med "køb nu, betal senere"?
Grænsen for rente- og omkostningsfri betalingsudsættelse uden for lovens regler sænkes fra 90 til 50 dage, og for store netbutikker til 14 dage. Længere ordninger kræver som udgangspunkt tilladelse fra Finanstilsynet. De nye regler gælder som udgangspunkt ikke for kreditaftaler, der er indgået før 20. november 2026 (lov nr. 1322/2025, § 6, stk. 3). Enkelte regler gælder dog også for tidsubegrænsede aftaler indgået før (§ 6, stk. 4).
Kan jeg få en forklaring, hvis en algoritme giver mig afslag?
Ja. Bygger kreditvurderingen på automatisk behandling, har du ret til menneskelig indgriben: en tydelig forklaring, mulighed for at give dit synspunkt og ret til at få vurderingen gennemgået (kreditaftalelovens § 7 c, stk. 9).
Hvor klager jeg over en ulovlig lånereklame?
Du kan anmelde markedsføring til Forbrugerombudsmanden. Klager over selve låneaftalen kan rettes til långiveren og derefter relevante klagenævn.
Kilder
- Lov nr. 1322 af 20. november 2025 (gennemførelse af det reviderede forbrugerkreditdirektiv), Retsinformation: https://www.retsinformation.dk/eli/lta/2025/1322 (PDF: https://www.retsinformation.dk/api/pdf/252560)
- Direktiv (EU) 2023/2225 om forbrugerkreditaftaler, EUR-Lex: https://eur-lex.europa.eu/eli/dir/2023/2225/oj og resumé: https://eur-lex.europa.eu/EN/legal-content/summary/consumer-credit-agreements-2023.html
- Forbrugerombudsmanden: Udkast til vejledning om markedsføring af forbrugerkredit (høring 10. september–8. oktober 2026), Høringsportalen: https://hoeringsportalen.dk/Hearing/Details/71465 (PDF: https://prodstoragehoeringspo.blob.core.windows.net/9ced46ed-a4bf-4b14-b087-4e5ac61e0ac5/Vejledning%20om%20markedsf%C3%B8ring%20af%20forbrugerkredit%20-%20inkl.%20bilag.pdf)
- Forbrugerombudsmanden: Kreditomkostningsloft (ÅOP-loft mv.): https://forbrugerombudsmanden.dk/alle-emner/laan/kreditomkostningsloft-aaop-loft-mv
- Finanstilsynet: Flere virksomheder skal have tilladelse som forbrugslånsvirksomhed (1. juli 2026): https://www.finanstilsynet.dk/nyheder-og-presse/nyheder-og-pressemeddelelser/2026/jul/flere-virksomheder-skal-have-tilladelse-som-forbrugerlaansvirksomhed
- Finanstilsynet: Ny vejledning tydeliggør fleksibilitet i kreditværdighedsvurderingen (25. november 2025): https://www.finanstilsynet.dk/nyheder-og-presse/nyheder-og-pressemeddelelser/2025/nov/ny-vejledning-tydeliggoer-fleksibilitet-i-kreditvaerdighedsvurderingen
- Lov om realkreditlån og realkreditobligationer m.v. (LBK nr. 1541 af 18. november 2025), § 5 om lånegrænser: https://www.retsinformation.dk/eli/lta/2025/1541
- Bekendtgørelse nr. 1443 af 27. november 2025 om god skik for boligkredit, § 19: https://www.retsinformation.dk/eli/lta/2025/1443
- Finanstilsynet: Vejledning til bekendtgørelse om god skik for boligkredit (VEJ nr. 9458 af 1. juni 2023), afsnit om udbetalingskravet: https://www.retsinformation.dk/eli/retsinfo/2023/9458
- Folketinget: L 19 (2025-26), som vedtaget: https://www.ft.dk/ripdf/samling/20251/lovforslag/l19/20251_l19_som_vedtaget.pdf
Forbehold
Artiklen er generel information og ikke juridisk eller økonomisk rådgivning. Forbrugerombudsmandens nye vejledning om markedsføring af forbrugerkredit var sendt i høring ved redaktionens afslutning. Vi har ikke fundet en endelig version, og den endelige version kan afvige. Gennemgangen er forenklet; den præcise retstilstand fremgår af lovteksten på retsinformation.dk. tjekbanker.dk er en sammenligningstjeneste og kan modtage provision fra udbydere – se vores affiliate-oplysning og sådan sammenligner vi. Artiklen handler om forbrugerkredit. Regler for boliglån og realkreditlån – fx om udbetaling, belåningsgrad, løbetid og afdrag, som er særligt relevante for førstegangskøbere – følger af anden lovgivning og kan ændre sig separat.
Skrevet af redaktionen på tjekbanker.dk · Senest opdateret: 9. november 2026