Renters rente: Sådan fungerer renters rente-effekten ved investering
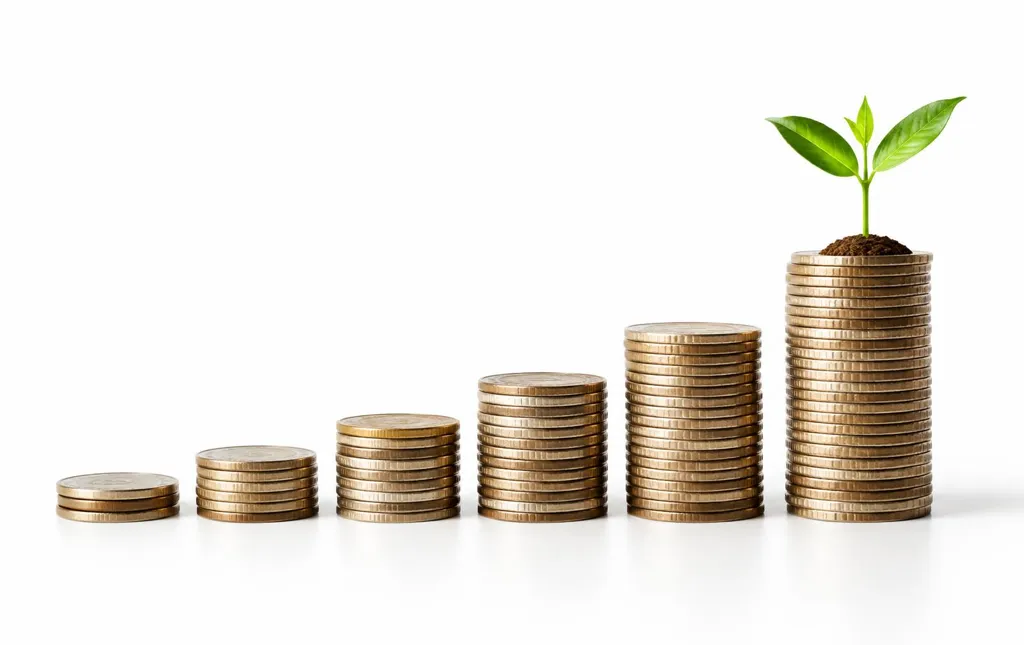
Renters rente er mekanismen, hvor du løbende opnår afkast på dine tidligere afkast. Over længere tidshorisonter kan denne sneboldeffekt have en markant betydning for din samlede formueopbygning.
Hvad er renters rente
Renters rente opstår, når renter eller afkast tilskrives din oprindelige saldo, hvorefter der i næste periode beregnes afkast af både grundbeløbet og de opsparede renter. Konceptet kaldes ofte for renters rente-effekten eller rentes rente.
Forestil dig, at du placerer 1.000 kr. på en konto eller i en investeringsportefølje med et årligt afkast på 5 %. Det første år tjener du 50 kr., så din saldo er 1.050 kr. Det følgende år modtager du 5 % af hele beløbet på 1.050 kr., hvilket svarer til 52,50 kr. Gentager processen sig over mange år, begynder formuen at stige eksponentielt frem for lineært. Grundig indsigt i denne dynamik er fundamentet for enhver langsigtet investering.
Hvorfor renters rente er afgørende for investorer
Renters rente er et af de mest centrale principper i privatøkonomi. Betydningen skyldes primært fire faktorer:
- Eksponentiel formueopbygning: Selv beskedne startbeløb kan udvikle sig markant, hvis afkastet geninvesteres konsekvent.
- Tidshorisont: Jo længere tid pengene får lov at stå urørt, desto kraftigere accelererer den årlige tilvækst.
- Beskyttelse mod inflation: Ved at opnå et afkast, der overstiger inflationen, bevarer og øger du din reale købekraft.
- Pensionsopsparing: Renters rente udgør den primære drivkraft bag pensionsmidlers vækst frem mod pensionstilværelsen.
Konkrete eksempler på renters rente i praksis
For at illustrere hvordan tid og faste indskud påvirker det endelige resultat, kan man opstille en række regneeksempler. Vær opmærksom på, at investering altid indebærer risiko for kurstab, og at beregnede afkast er teoretiske eksempler.
Eksempel 1: Betydningen af at starte tidligt
To personer investerer hver 1.000 kr. til et forudsat årligt gennemsnitsafkast på 7 %. Hvis person A lader pengene stå i 30 år, vokser beløbet til ca. 7.612 kr. Hvis person B venter 10 år og kun lader pengene stå i 20 år, ender formuen på ca. 3.869 kr. Den tidlige start medfører næsten en fordobling, udelukkende på grund af de ekstra år med renters rente.
Eksempel 2: Månedlige opsparinger
Hvis du investerer 100 kr. hver måned med et gennemsnitligt årligt afkast på 5 % over 30 år, vil den samlede værdi udgøre omkring 81.900 kr. Af dette beløb stammer blot 36.000 kr. fra dine egne indbetalinger, mens restbeløbet på knap 45.900 kr. er genereret af afkast og renters rente.
Eksempel 3: Den langsigtede pensionsopsparing
Indbetaler du 200 kr. månedligt i 40 år med et antaget årligt afkast på 6 %, lander den samlede saldo på cirka 464.700 kr. Her udgør egne indbetalinger 96.000 kr., mens over 368.000 kr. er akkumuleret afkast over de fire årtier.
Historiske afkast og formueudvikling over tid
Historisk set har forskellige aktivklasser leveret forskellige afkast, hvilket påvirker, hvor hurtigt renters rente arbejder:
- Aktiemarkedet: Globale aktieindeks har historisk set leveret solide langsigtede afkast på typisk 7-8 % årligt før inflation. Kursudsving undervejs er uundgåelige, men over årtier har tålmodige investorer draget stor fordel af renters rente.
- Obligationer: Obligationer giver typisk lavere afkast end aktier, men har historisk tilbudt mere stabilitet. Løbende renteudbetalinger kan geninvesteres for at skabe renters rente.
- Kontantopsparing: Indlånsrenter i banker ligger ofte under inflationsniveauet, hvilket medfører, at den reelle købekraft over tid kan udhules, selvom den nominelle saldo forrentes.
- Fast ejendom: Ejendomsinvesteringer kombinerer ofte løbende lejeindtægter med potentiel værdistigning, hvor geninvestering af overskuddet ligeledes kan skabe sneboldeffekt.
Historiske afkast er aldrig en garanti for fremtidige gevinster. For en grundig introduktion til afkast og risikospredning kan du læse mere i vores guide til hvad investering er.
Strategier til at maksimere renters rente
For at udnytte renters rente mest muligt er det afgørende at følge faste disciplinerede principper:
- Invester langsigtet: Giv pengene ro til at vokse over mindst 5 til 10 år, så den eksponentielle kurve kan nå at tage fart.
- Foretag faste månedlige indskud: Løbende køb sikrer, at nyt kapital hele tiden tilføjes grundlaget for fremtidige afkast.
- Spred din risiko: Med en bred portefølje via eksempelvis en global ETF minimerer du risikoen for, at enkeltselskaber trækker det samlede afkast ned.
- Geninvester udbytter: Vælg akkumulerende fonde eller geninvester udbetalte udbytter manuelt med det samme.
- Brug skattefordele: Opret konti med lavere beskatning, såsom en aktiesparekonto eller pensionsordninger, så færre midler forsvinder i skat undervejs.
- Minimer handelsomkostninger: Kurtage og løbende administrationsgebyrer æder direkte af renters rente-effekten.
Renters rente som værn mod inflation
Inflation reducerer værdien af kontanter over tid, fordi priserne på varer og tjenester stiger. Hvis dine penge står på en konto uden rente, taber de reelt købekraft hvert eneste år.
Ved at investere med henblik på renters rente søger du et afkast, der overstiger inflationen. Hvis din portefølje leverer 7 % i årligt afkast, og inflationen ligger på 2 %, opnår du et realt afkast på 5 %. Dermed vokser formuen hurtigere end det generelle prisniveau i samfundet, hvilket sikrer dit økonomiske råderum på lang sigt. Lær mere om at komme i gang med at beskytte din opsparing i vores gennemgang af investering for begyndere.
Sådan beregner du renters rente
Den matematiske formel for at beregne det fremtidige beløb ved renters rente uden løbende indbetalinger ser således ud:
A = P * (1 + r / n)^(n * t)
- A: Det samlede slutbeløb inklusive renter.
- P: Den oprindelige investering (hovedstolen).
- r: Den årlige rente eller det forventede afkast angivet som decimaltal (f.eks. 0,05 for 5 %).
- n: Antal rentetilskrivninger pr. år (normalt 1 for årlig tilskrivning).
- t: Antal år investeringen løber.
Hvis du indbetaler et fast beløb månedligt eller årligt, udvides formlen med en annuitetsberegning. Du kan også anvende en online låneberegner eller en investeringskalkulator til hurtigt at simulere forskellige tidshorisonter og rentesatser.
Ofte stillede spørgsmål om renters rente
Hvad betyder renters rente?
Renters rente betyder, at du tjener renter på både dit oprindelige indskud og på de renter eller afkast, der tidligere er tilskrevet kontoen. Det skaber en eksponentiel vækst over tid.
Hvorfor er tid så vigtig for renters rente?
Jo flere år din investering får lov til at stå, desto større bliver den akkumulerede saldo, som det næste års afkast beregnes ud fra. Den største vækst sker typisk i de sidste år af en lang investeringsperiode.
Får man renters rente på aktier?
Ja, i overført betydning. Når du modtager udbytte eller kursstigninger og geninvesterer overskuddet i nye aktier, arbejder dine afkast videre og skaber samme eksponentielle sneboldeffekt som traditionelle renter.
Hvordan modvirker renters rente inflation?
Hvis det gennemsnitlige årlige afkast fratrukket omkostninger og skat er højere end inflationsraten, vil din købekraft stige i stedet for at blive udhulet over tid.
Er renters rente garanteret ved investering?
Nej. På en bankkonto med fast rente er beløbet sikkert, men ved investering i aktier eller fonde svinger kurserne. Nogle år giver tab og andre år gevinster, så beregningen afhænger af et gennemsnitligt langsigtet afkast.
Kilder og ressourcer
Vores indhold bygger på officielle og uafhængige danske kilder.
Forbrug.dk – den vigtigste generelle kilde til lån
- Forbrug.dk — Information om forbrugslån, ÅOP, renter, gebyrer, kreditvurdering, låneomkostninger og forbrugerrettigheder.
Finanstilsynet – regler og kreditvurdering
- Finanstilsynet — Regler for långivere og forbrugslån, bl.a. kravet om en konkret kreditværdighedsvurdering, RKI og kreditværdighed.
Skattestyrelsen – renter og rentefradrag
- Skat.dk – renteudgifter — Hvordan renteudgifter på lån, billån og boliglån indgår i rentefradraget.
Forbrugerrådet Tænk – forbrugerperspektiv og lånetests
- Forbrugerrådet Tænk — Uafhængige tests og sammenligninger af forbrugslån, ÅOP og gebyrer.
Borger.dk – privatøkonomi, gæld og offentlige forhold
- Borger.dk — Offentlig vejledning om privatøkonomi, gæld og betalingsproblemer.