Hvad er investering? En komplet guide til at komme i gang
Mikkel Christensen · 29. oktober 2026 · 6 min. læsning
Hvad er investering, og hvorfor er det vigtigt?
Investering er processen med at placere finansielle ressourcer i aktiver med forventningen om at opnå et positivt afkast over tid. Det kan være værdipapirer som aktier og obligationer, ejendomme eller andre finansielle instrumenter. Hvor en klassisk bankopsparing primært opbevarer penge, er målet med investering at få kapitalen til at generere afkast.
Investering spiller en væsentlig rolle i en sund privatøkonomi af flere årsager:
- Formueopbygning: Investeringer giver mulighed for at øge formuen i takt med, at de underliggende aktiver stiger i værdi eller udbetaler afkast.
- Sikring mod inflation: Når priserne på varer og tjenester stiger, udhules kontante midlers købekraft. Investering kan bidrage til at modvirke inflationens effekt.
- Pensionsopsparing: En langsigtet investeringshorisont giver tid til, at afkastet kan vokse, hvilket er centralt for fremtidig økonomisk tryghed.
- Løbende indkomst: Udbyttebetalende aktiver kan skabe en regelmæssig pengestrøm, der kan geninvesteres eller supplere andre indtægter.
Hvad adskiller investering fra traditionel opsparing?
Selvom både opsparing og investering handler om at administrere penge til fremtiden, adskiller de to discipliner sig væsentligt på formål, risiko og likviditet:
- Formål og afkast: Formålet med en opsparingskonto er at bevare kapitalen og sikre, at pengene er let tilgængelige. Renterne på almindelige bankkonti er typisk lave. Investering sigter derimod mod et højere afkast gennem kursstigninger og udbytter.
- Risiko: Penge på en dansk bankkonto er dækket af Garantiformuen op til 100.000 euro (svarende til cirka 750.000 kr.) pr. indskyder. Investering indebærer altid en risiko for kurstab, og historiske afkast er ingen garanti for fremtidig gevinst.
- Likviditet: Opsparede midler kan som regel hæves øjeblikkeligt. Mange investeringer kan også sælges hurtigt, men at realisere dem i et faldende marked kan medføre tab, hvis man er tvunget til at sælge på et ugunstigt tidspunkt.
En balanceret privatøkonomi kombinerer ofte en likvid nødopsparing med langsigtede investeringer tilpasset personlige mål og risikovillighed.
Hvilke mål kan man opnå gennem investering?
Investering er ikke kun forbeholdt professionelle forvaltere; det er et praktisk værktøj til at nå personlige økonomiske milepæle. Er du ny i markedet, kan du med fordel læse mere om investering for begyndere for at få et overblik over basale koncepter.
Typiske mål med investering omfatter:
- Supplerende pension: Opbygning af en privat reserve, der giver frihed i seniortilværelsen.
- Køb af bolig: Opsparing og værditilvækst over en mellemlang horisont til udbetalingen på fast ejendom.
- Børne- eller uddannelsesopsparing: Sikring af en økonomisk håndsrækning, når børnene flytter hjemmefra eller starter på videregående studier.
- Økonomisk uafhængighed: Skabelse af en portefølje, hvor afkast og udbytter over tid kan dække en del af de faste leveomkostninger.
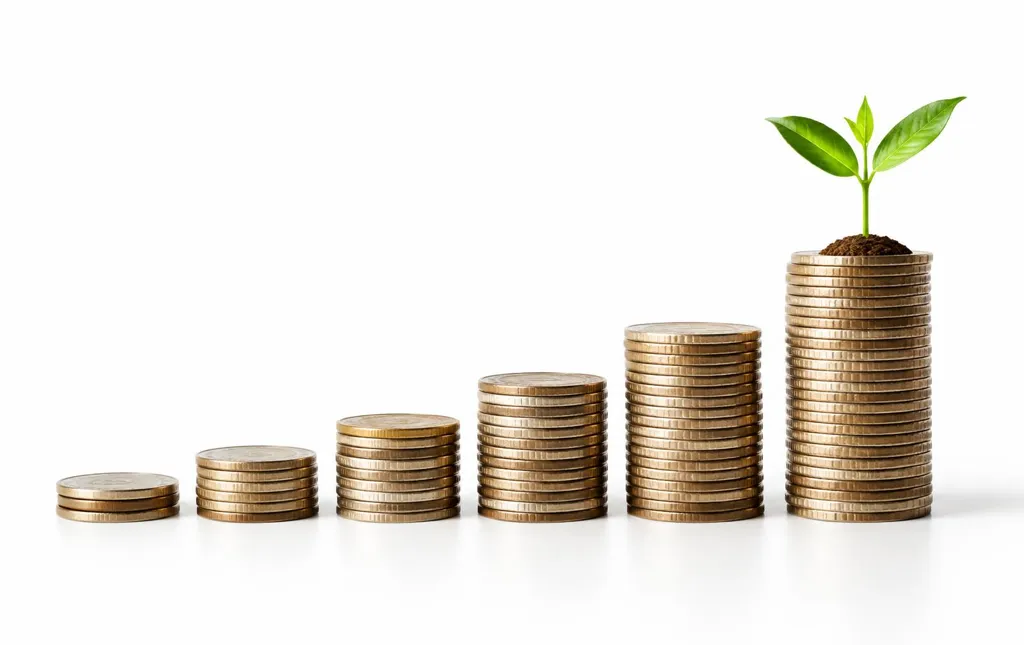
Langsigtet formueopbygning og effekten af renters rente
Tid er en af de mest afgørende faktorer i investering. Når afkast løbende geninvesteres, opstår fænomenet renters rente, hvor der tjenes afkast på både det oprindelige indskud og tidligere års afkast.
Over en længere årrække kan renters rente-effekten skabe en markant sneboldeffekt. Derfor vælger mange investorer at oprette faste månedlige overførsler. Ved at investere et fast beløb jævnligt opnår man desuden en gennemsnitlig indkøbspris, hvilket mindsker risikoen for uheldig timing af markedets kortsigtede udsving.
Tålmodighed og disciplin er afgørende. Investorer, der holder fast i deres strategi under midlertidige markedsfald frem for at handle i panik, stiller sig historisk set stærkere i det lange løb.
Hvorfor risikostyring er afgørende for enhver investor
Enhver investering indebærer en afvejning mellem risiko og forventet afkast. At styre risikoen handler ikke om at fjerne den fuldstændigt, men om at kontrollere den, så porteføljen afspejler din økonomiske bæreevne og tidshorisont.
Vigtige principper for risikostyring:
- Diversificering: Ved at fordele investeringerne over forskellige aktivklasser, brancher og geografiske regioner mindskes konsekvensen, hvis et enkelt selskab eller marked underpræsterer.
- Kapitalbevarelse: Undgå at placere penge i højrisikable aktiver, hvis du skal bruge midlerne inden for en kort tidshorisont på 1-3 år.
- Følelsesmæssig kontrol: En klar investeringsplan hjælper med at undgå impulsive salg, når markederne falder, eller overmodige køb, når kurserne er på deres højeste.
- Afstemning af risikotolerance: Vælg en aktivfordeling, du kan sove roligt med om natten, uanset om aktiemarkederne oplever kortvarig uro.
Oversigt over de mest almindelige typer af investeringer
Der findes mange forskellige aktivklasser, som hver især har forskellige karakteristika, afkastpotentiale og risikoniveauer:
- Aktier: En ejerandel i en virksomhed. Du kan læse mere i guiden hvad er en aktie for at forstå, hvordan kurser og udbytter fungerer.
- Obligationer: Lån udstedt af stater eller realkreditinstitutter. Obligationer giver typisk en fast eller variabel rente og betragtes generelt som mere stabile end aktier.
- Investeringsfonde og ETF'er: Puljede investeringer, der automatisk spreder pengene over hundredvis af værdipapirer. En ETF (Exchange-Traded Fund) handles direkte på børsen med ofte lave løbende omkostninger.
- Fast ejendom: Investering i mursten, enten direkte via udlejningsejendomme eller indirekte via ejendomsfonde.
- Alternative aktiver: Råvarer, guld og kryptovaluta udgør mere volatile aktivklasser, der kræver særlig opmærksomhed på risici.
Investeringsstrategier og markedsforståelse
Finansmarkederne drives grundlæggende af udbud og efterspørgsel. Priserne på aktiver påvirkes løbende af makroøkonomiske faktorer som renter, inflation, virksomhedernes regnskaber samt generel markedspsykologi.
For at navigere i markedet anvender investorer forskellige overordnede strategier:
- Passiv indeksinvestering: En strategi, hvor man køber brede markedsindeks for at opnå det gennemsnitlige markedsafkast med minimale handelsomkostninger. I Danmark vælger mange privatinvestorer at benytte en aktiesparekonto til aktier og fonde på grund af den lave beskatning.
- Aktiv investering: Forsøg på at slå markedsgennemsnittet ved at udvælge specifikke undervurderede aktier (værdiinvestering) eller selskaber med stærk indtjeningsvækst (vækstinvestering).
- Udbytteinvestering: Fokus på selskaber med stabil drift og regelmæssige udlodninger til aktionærerne.
For de fleste private investorer er en enkel, bredt diversificeret og omkostningsbevidst tilgang den mest robuste vej til gode resultater.
Typiske investeringsfejl og hvad du kan lære af dem
Mange investorer begår klassiske fejl i begyndelsen. Ved at kende faldgruberne på forhånd kan du beskytte din formue og forbedre dine langsigtede chancer:
- Manglende risikospredning: At satse hele opsparingen på én enkelt favoritaktie eller en enkelt branche øger sårbarheden voldsomt.
- At jagte kortsigtede trends: At købe aktiver, fordi de allerede er steget markant i medierne, ender ofte med, at man køber på toppen af en euforisk bølge.
- For hyppig handel: Hver transaktion koster kurtage og spreder fokus. Hyppige skift koster ofte mere i gebyrer, end de indbringer i ekstra afkast.
- Udeladelse af skat og omkostninger: Løbende forvaltningsgebyrer (ÅOP) og beskatningsregler har stor betydning for det reelle nettoafkast over tid. Undersøg altid vilkårene, inden du investerer.
Ofte stillede spørgsmål om hvad er investering? en komplet guide til at komme i gang
Hvad er investering i korte træk?
Investering er at placere penge i aktiver som aktier, obligationer eller fonde med det formål at bevare købekraften og opnå et positivt afkast over tid.
Hvorfor kan man ikke bare have pengene stående på en bankkonto?
En bankkonto er velegnet til kortsigtede reserver, men inflation udhuler pengenes købekraft over tid, hvis renterne er lavere end prisstigningerne i samfundet.
Er man garanteret et afkast, når man investerer?
Nej, investering indebærer altid risiko for kurstab, og der er ingen garanti for positivt afkast. Derfor bør man tilpasse sin risiko efter sin tidshorisont.
Hvor mange penge skal man have for at begynde at investere?
Du kan starte med små beløb. Mange handelsplatforme og investeringsforeninger tilbyder automatiske månedsopsparinger, hvor du kan investere fra få hundrede kroner ad gangen.
Hvad betyder diversificering?
Diversificering betyder, at du spreder dine investeringer over mange forskellige aktier, sektorer og lande for at mindske risikoen for store tab, hvis et enkelt selskab rammes af modgang.
Hvilken platform skal man vælge til at handle?
I Danmark anvender mange privatinvestorer specialiserede børsmæglere som Nordnet eller Saxo Bank eller investeringsløsninger i deres egen bank. Vælg ud fra brugervenlighed og lave handelsomkostninger.
Kilder og ressourcer
Vores indhold bygger på officielle og uafhængige danske kilder.
Forbrug.dk – den vigtigste generelle kilde til lån
- Forbrug.dk — Information om forbrugslån, ÅOP, renter, gebyrer, kreditvurdering, låneomkostninger og forbrugerrettigheder.
Finanstilsynet – regler og kreditvurdering
- Finanstilsynet — Regler for långivere og forbrugslån, bl.a. kravet om en konkret kreditværdighedsvurdering, RKI og kreditværdighed.
Skattestyrelsen – renter og rentefradrag
- Skat.dk – renteudgifter — Hvordan renteudgifter på lån, billån og boliglån indgår i rentefradraget.
Forbrugerrådet Tænk – forbrugerperspektiv og lånetests
- Forbrugerrådet Tænk — Uafhængige tests og sammenligninger af forbrugslån, ÅOP og gebyrer.
Borger.dk – privatøkonomi, gæld og offentlige forhold
- Borger.dk — Offentlig vejledning om privatøkonomi, gæld og betalingsproblemer.